Le choix d’un contrat d’assurance auto se joue moins sur la formule (tiers, intermédiaire, tous risques) que sur les clauses techniques enfouies dans les conditions particulières. Franchises variables, plafonds de garantie batterie, recours aux pièces de réemploi : ces paramètres modifient la facture réelle en cas de sinistre bien plus que l’écart de prime affiché entre deux devis.
Franchise et coût de réparation : les variables qui pèsent sur le contrat d’assurance auto
La prime annuelle capte toute l’attention au moment de comparer les offres. C’est une erreur de méthode. Le coût réel d’un contrat se mesure au reste à charge après sinistre, c’est-à-dire à la combinaison franchise absolue, franchise relative et plafond d’indemnisation.
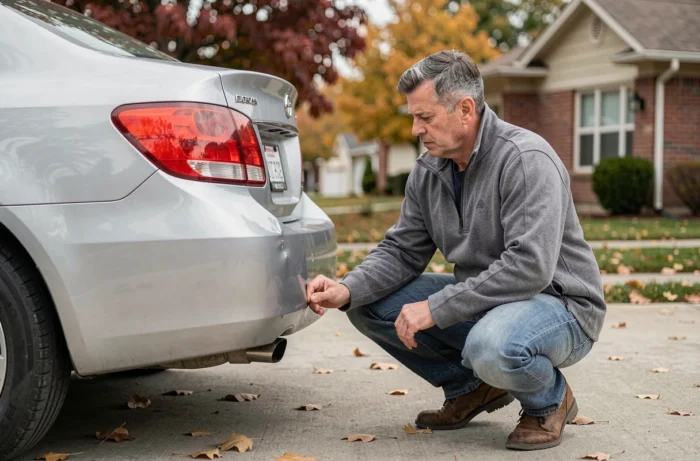
Selon l’Observatoire des sinistres de collision de la SRA, le coût moyen des réparations après collision a nettement progressé entre 2021 et 2025. Les capteurs, radars de recul, caméras d’aide à la conduite et calculateurs embarqués font grimper la note. Un pare-chocs avant équipé de capteurs de stationnement coûte significativement plus cher à remplacer qu’un pare-chocs classique.
Comparer les contrats sur ce terrain suppose de vérifier trois points dans les conditions particulières : le montant de la franchise par type de sinistre (bris de glace, vol, collision), le mode de calcul de la valeur de remplacement du véhicule (valeur à dire d’expert, valeur conventionnelle, valeur d’achat) et la durée pendant laquelle la valeur d’achat est garantie pour un véhicule neuf.
Pour croiser les offres sur ces critères précis, consultez l’assurance auto sur Annuaire Voitures.
Pièces de réemploi dans les réparations : ce que prévoit le contrat
La SRA rapporte que la part des pièces de réemploi dans les réparations progresse, même si elles restent minoritaires parmi les pièces remplacées. Certains assureurs imposent leur utilisation pour réduire le coût du sinistre, d’autres la proposent en option avec un impact sur la prime.
Vérifiez si le contrat autorise ou impose les pièces de réemploi, dans quelles conditions et avec quelle garantie de conformité. Sur un véhicule récent équipé de systèmes ADAS, une pièce de réemploi mal calibrée peut compromettre le fonctionnement des aides à la conduite. La clause mérite d’être lue avant signature, pas après le premier sinistre.
Assurance voiture électrique : garantie batterie et assistance panne d’énergie
Le tarif d’assurance d’une voiture électrique n’est pas systématiquement plus élevé que celui d’un thermique équivalent. La vraie différence se situe dans le périmètre de couverture. La batterie représente une part majeure de la valeur du véhicule électrique, et son remplacement ou sa réparation engage des montants considérables.
Trois éléments distinguent un bon contrat d’assurance pour véhicule électrique :
- La couverture des dommages à la batterie, qu’elle soit en propriété ou en location. Un contrat qui exclut la batterie louée laisse un trou béant dans la protection.
- Les plafonds et franchises spécifiques aux dommages batterie. Un plafond trop bas rend la garantie tous risques cosmétique.
- L’assistance en cas de panne d’énergie (batterie déchargée). Tous les contrats n’incluent pas le remorquage vers une borne de recharge, et certains le facturent comme une panne mécanique classique.
Avant de souscrire, demandez une simulation de sinistre batterie : quel reste à charge après franchise, quel délai de remplacement, quel véhicule de prêt. Ces réponses valent plus qu’un comparatif de primes.
Résiliation et mobilité entre assureurs : ce que permet la loi Hamon
La loi Hamon permet de résilier un contrat d’assurance auto à tout moment après la première année, sans frais ni pénalité. Cette disposition a changé le rapport de force : un conducteur insatisfait n’est plus captif jusqu’à la prochaine échéance annuelle.
En pratique, c’est le nouvel assureur qui prend en charge la procédure de résiliation. Le conducteur signe un nouveau contrat, et la transition s’opère sans interruption de couverture. Le délai effectif de résiliation est d’un mois à compter de la notification à l’ancien assureur.
Fin de la carte verte : ce qui change pour la preuve d’assurance
Depuis le 1er avril 2024, la vignette verte et la carte verte papier ne sont plus exigées. Les forces de l’ordre vérifient désormais la validité de l’assurance via le Fichier des Véhicules Assurés (FVA). L’obligation d’assurance reste identique, seul le mode de contrôle a changé.
Ce point a une conséquence pratique lors d’un changement d’assureur : la mise à jour du FVA par le nouvel assureur doit être immédiate pour éviter qu’un contrôle routier ne signale un défaut d’assurance pendant la période de transition. Vérifiez auprès de votre nouvel assureur le délai d’enregistrement au FVA avant de résilier l’ancien contrat.
Profil conducteur et garanties : adapter le contrat sans surpayer
Le coefficient de bonus-malus (CRM) reste le levier tarifaire principal. Mais au-delà du CRM, le choix des garanties optionnelles mérite un arbitrage technique plutôt qu’un réflexe de couverture maximale.
Sur un véhicule de plus de huit ans dont la cote Argus est faible, une formule au tiers étendu couvre les risques réels sans financer une garantie dommages tous accidents disproportionnée. La garantie vol et incendie, le bris de glace et la protection juridique suffisent dans la plupart des cas. Inversement, un véhicule neuf ou récent justifie un contrat tous risques avec valeur d’achat garantie.
- Véhicule de moins de trois ans : privilégiez la garantie valeur à neuf et la protection dommages tous accidents, y compris sans tiers identifié.
- Véhicule de trois à huit ans : la formule intermédiaire (tiers étendu) avec vol, incendie et bris de glace offre le meilleur rapport couverture/prime.
- Véhicule de plus de huit ans : le tiers obligatoire complété d’une garantie protection juridique et assistance couvre les sinistres probables sans surcoût.
L’usage du véhicule (trajet domicile-travail, usage professionnel, kilométrage annuel) modifie aussi le tarif et les exclusions. Un conducteur qui déclare un usage privé alors qu’il utilise son véhicule pour des trajets professionnels réguliers risque un refus d’indemnisation. La déclaration doit refléter l’usage réel, pas l’usage le moins cher.
Le contrat d’assurance auto le mieux choisi n’est pas le moins cher ni le plus complet. C’est celui dont les franchises, plafonds et exclusions correspondent à la valeur réelle du véhicule, à son usage quotidien et aux risques spécifiques de son conducteur. Relire les conditions particulières avant de signer reste le seul filtre fiable.