La elección de un contrato de seguro de auto se basa menos en la fórmula (terceros, intermedio, todo riesgo) que en las cláusulas técnicas ocultas en las condiciones particulares. Franquicias variables, límites de garantía de batería, uso de piezas reutilizadas: estos parámetros modifican la factura real en caso de siniestro mucho más que la diferencia de prima mostrada entre dos presupuestos.
Franquicia y costo de reparación: las variables que afectan el contrato de seguro de auto
La prima anual capta toda la atención al comparar las ofertas. Es un error de método. El costo real de un contrato se mide por el resto a cargo después del siniestro, es decir, por la combinación de franquicia absoluta, franquicia relativa y límite de indemnización.
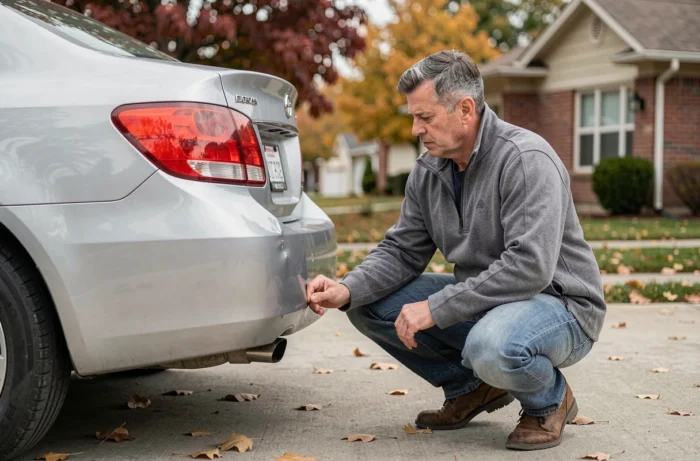
Según el Observatorio de siniestros de colisión de la SRA, el costo medio de las reparaciones tras una colisión ha aumentado notablemente entre 2021 y 2025. Los sensores, radares de reversa, cámaras de ayuda a la conducción y calculadoras integradas hacen que la factura se eleve. Un parachoques delantero equipado con sensores de estacionamiento cuesta significativamente más reemplazar que un parachoques clásico.
Comparar los contratos en este aspecto supone verificar tres puntos en las condiciones particulares: el monto de la franquicia por tipo de siniestro (robo de cristal, robo, colisión), el modo de cálculo del valor de reemplazo del vehículo (valor a decir de experto, valor convencional, valor de compra) y la duración durante la cual el valor de compra está garantizado para un vehículo nuevo.
Para cruzar las ofertas en estos criterios específicos, consulte el seguro de auto en Annuaire Voitures.
Piezas reutilizadas en las reparaciones: lo que prevé el contrato
La SRA informa que la proporción de piezas reutilizadas en las reparaciones está en aumento, aunque siguen siendo minoritarias entre las piezas reemplazadas. Algunos aseguradores imponen su uso para reducir el costo del siniestro, otros lo ofrecen como opción con un impacto en la prima.
Verifique si el contrato permite o impone las piezas reutilizadas, en qué condiciones y con qué garantía de conformidad. En un vehículo reciente equipado con sistemas ADAS, una pieza reutilizada mal calibrada puede comprometer el funcionamiento de las ayudas a la conducción. La cláusula merece ser leída antes de la firma, no después del primer siniestro.
Seguro de coche eléctrico: garantía de batería y asistencia por falta de energía
La tarifa del seguro de un coche eléctrico no es sistemáticamente más alta que la de un térmico equivalente. La verdadera diferencia radica en el alcance de la cobertura. La batería representa una parte importante del valor del vehículo eléctrico, y su reemplazo o reparación implica montos considerables.
Tres elementos distinguen un buen contrato de seguro para vehículo eléctrico:
- La cobertura de daños a la batería, ya sea en propiedad o en alquiler. Un contrato que excluye la batería alquilada deja un vacío en la protección.
- Los límites y franquicias específicos para daños a la batería. Un límite demasiado bajo convierte la garantía a todo riesgo en algo meramente cosmético.
- La asistencia en caso de falta de energía (batería descargada). No todos los contratos incluyen el remolque hacia una estación de carga, y algunos lo facturan como una avería mecánica clásica.
Antes de suscribir, pida una simulación de siniestro de batería: ¿cuál es el resto a cargo después de la franquicia, cuál es el plazo de reemplazo, qué vehículo de préstamo? Estas respuestas valen más que una comparación de primas.
Rescisión y movilidad entre aseguradoras: lo que permite la ley Hamon
La ley Hamon permite rescindir un contrato de seguro de auto en cualquier momento después del primer año, sin costos ni penalizaciones. Esta disposición ha cambiado la relación de fuerzas: un conductor insatisfecho ya no está cautivo hasta la próxima fecha de renovación anual.
En la práctica, es el nuevo asegurador quien se encarga del procedimiento de rescisión. El conductor firma un nuevo contrato, y la transición se realiza sin interrupción de la cobertura. El plazo efectivo de rescisión es de un mes a partir de la notificación al antiguo asegurador.
Fin de la tarjeta verde: lo que cambia para la prueba de seguro
Desde el 1 de abril de 2024, la etiqueta verde y la tarjeta verde en papel ya no son requeridas. Las fuerzas del orden verifican ahora la validez del seguro a través del Archivo de Vehículos Asegurados (FVA). La obligación de seguro sigue siendo la misma, solo ha cambiado el modo de control.
Este punto tiene una consecuencia práctica al cambiar de asegurador: la actualización del FVA por parte del nuevo asegurador debe ser inmediata para evitar que un control de carretera señale una falta de seguro durante el período de transición. Verifique con su nuevo asegurador el plazo de registro en el FVA antes de rescindir el antiguo contrato.
Perfil del conductor y garantías: adaptar el contrato sin sobrepagar
El coeficiente de bonificación-malus (CRM) sigue siendo el principal factor tarifario. Pero más allá del CRM, la elección de las garantías opcionales merece un arbitraje técnico en lugar de un reflejo de cobertura máxima.
En un vehículo de más de ocho años cuya cotización Argus es baja, una fórmula a terceros ampliada cubre los riesgos reales sin financiar una garantía de daños a todo riesgo desproporcionada. La garantía de robo e incendio, el daño de cristal y la protección jurídica son suficientes en la mayoría de los casos. Inversamente, un vehículo nuevo o reciente justifica un contrato a todo riesgo con valor de compra garantizado.
- Vehículo de menos de tres años: priorice la garantía de valor a nuevo y la protección de daños a todo riesgo, incluso sin terceros identificados.
- Vehículo de tres a ocho años: la fórmula intermedia (terceros ampliados) con robo, incendio y daño de cristal ofrece la mejor relación cobertura/prima.
- Vehículo de más de ocho años: el tercero obligatorio complementado con una garantía de protección jurídica y asistencia cubre los siniestros probables sin sobrecosto.
El uso del vehículo (trayecto casa-trabajo, uso profesional, kilometraje anual) también modifica la tarifa y las exclusiones. Un conductor que declara un uso privado mientras utiliza su vehículo para trayectos profesionales regulares corre el riesgo de un rechazo de indemnización. La declaración debe reflejar el uso real, no el uso más barato.
El contrato de seguro de auto mejor elegido no es el más barato ni el más completo. Es aquel cuyas franquicias, límites y exclusiones corresponden al valor real del vehículo, a su uso diario y a los riesgos específicos de su conductor. Volver a leer las condiciones particulares antes de firmar sigue siendo el único filtro fiable.